
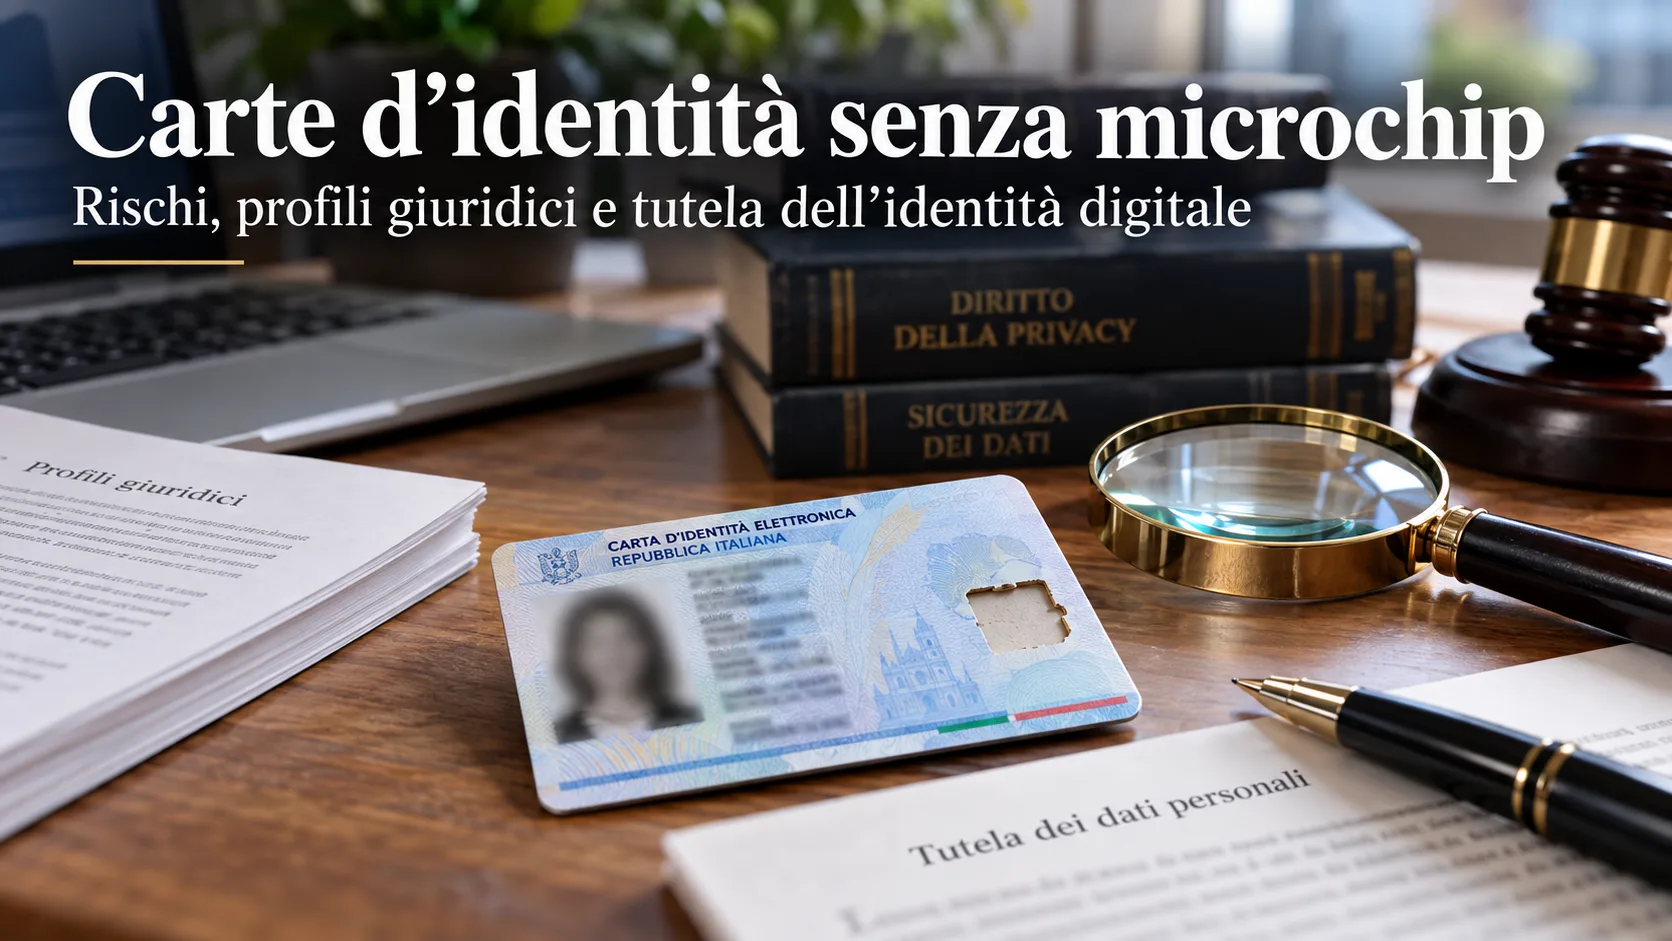
Carte d'identità senza microchip: come funziona la nuova frode d'identità e come difendersi
Ad Acerra i Carabinieri hanno scoperto in pochi giorni tre carte d'identità elettroniche private del chip con un taglio di precisione. Cosa contiene quel microchip, perché può interessare ai falsari, quali scenari di frode sono possibili e cosa deve fare chi si accorge di essere stato coinvolto.
Vi sono notizie di cronaca che, al di là del singolo episodio, meritano attenzione perché segnalano un possibile nuovo modo di aggredire l'identità delle persone. Con un comunicato stampa del 3 ottobre 2026 il Comando Provinciale dei Carabinieri di Napoli ha reso noto che ad Acerra, nell'arco di pochi giorni, sono state trovate tre carte d'identità elettroniche prive del microchip, asportato con un taglio di precisione. Proviamo a capire che cosa contiene quel chip, perché può interessare ai falsari, quali scenari di frode sono possibili e come può difendersi chi scopre che la propria identità è stata utilizzata da altri.
Gli accertamenti sono tuttora in corso. Gli stessi Carabinieri precisano che non è possibile affermare che i tre casi siano collegati tra loro e indicano gli usi illeciti dei chip come ipotesi da verificare. Quanto segue ha finalità informative e di prevenzione e non attribuisce responsabilità ad alcuno.
1Il fatto: tre CIE "decapitate" in pochi giorni
Secondo il comunicato dell'Arma, l'ultimo dei tre episodi è emerso durante un normale controllo del territorio svolto dalla Stazione di Acerra. Il documento è stato sequestrato e il possessore è stato denunciato per il possesso di una carta d'identità manomessa.
Il dato che ha attirato l'attenzione degli investigatori è la modalità della manomissione. Il chip non risulta danneggiato dall'usura, ma rimosso con un taglio estremamente preciso, incompatibile con un deterioramento accidentale. Tra gli usi illeciti ipotizzati, il comunicato indica la costruzione di documenti contraffatti più credibili grazie ai chip originali, con il conseguente rischio di furti d'identità, finanziamenti, contratti e servizi attivati a nome di altri.
2Che cosa contiene il microchip della carta d'identità elettronica
La carta d'identità elettronica non è un semplice cartoncino plastificato. Al suo interno si trova un microchip contactless, leggibile a distanza ravvicinata con tecnologia RF/NFC, anche tramite un comune smartphone. Secondo le informazioni pubblicate dal Ministero dell'Interno sul portale ufficiale della CIE, il chip custodisce i dati anagrafici e biometrici del titolare, cioè la fotografia e le impronte digitali, insieme alle informazioni che consentono l'autenticazione ai servizi online della pubblica amministrazione.
Il chip è conforme allo standard internazionale ICAO 9303, lo stesso dei passaporti elettronici, in coerenza con il Regolamento (UE) 2019/1157, che impone che le carte d'identità rilasciate negli Stati membri contengano un supporto di memorizzazione altamente sicuro con l'immagine del volto e due impronte digitali. I dati non sono liberamente accessibili: per leggerli occorre una chiave stampata sul documento, il numero CAN o la zona a lettura ottica MRZ, mentre le impronte sono riservate alle autorità autorizzate.
Per usare la carta come identità digitale tramite CIE ID non basta il chip: occorre anche il PIN personale, consegnato separatamente al titolare. PIN e PUK vanno custoditi lontano dalla carta e non vanno mai comunicati a nessuno, per telefono, per email o per messaggio.
3Perché asportare il chip: gli scenari possibili
Gli scenari che si possono delineare sono diversi e non si escludono a vicenda. Li descriviamo a scopo di prevenzione, senza alcuna pretesa di ricostruire i fatti di Acerra.
Il chip originale trapiantato in un documento falso
È l'ipotesi indicata dagli stessi Carabinieri. Molti controlli d'identità, soprattutto quelli a distanza svolti da banche online, società finanziarie, piattaforme di pagamento ed exchange di criptovalute, prevedono la lettura del chip per verificarne l'autenticità, e un chip genuino supera la verifica crittografica. Il limite, per il falsario, è che il chip contiene i dati e la fotografia del vero titolare: un sistema ben progettato confronta i dati elettronici con quelli stampati e con il volto di chi si sta identificando. Il rischio concreto si annida dunque nei controlli superficiali, nei quali ci si limita a constatare che il chip c'è e risponde.
La cessione volontaria della propria identità
Un secondo scenario, ben noto a chi si occupa di frodi finanziarie, è la vendita della propria identità. Persone in difficoltà economica cedono documenti, conti o credenziali in cambio di poche centinaia di euro, salvo poi denunciare lo smarrimento o il deterioramento per ottenere un nuovo documento. È lo stesso meccanismo che alimenta il fenomeno dei money mule, coloro che prestano nome e conto corrente al transito dei proventi delle truffe. Chi accetta questo scambio non è una vittima e rischia di rispondere in concorso dei reati commessi con la sua identità.
Il furto o la sottrazione non percepita
Vi è poi chi subisce la manomissione senza accorgersene: un documento sottratto per poche ore e poi restituito potrebbe tornare al titolare privo del chip. La carta continua a essere usata per il riconoscimento a vista e il problema emerge solo quando viene rifiutata o quando arrivano richieste di pagamento per contratti mai stipulati.
Le motivazioni non fraudolente
Tra le ipotesi riportate dalla stampa locale vi è anche quella di titolari che rimuovono il chip per timore di essere "tracciati". Il timore è infondato, perché il chip non trasmette alcuna posizione ed è leggibile solo da distanza ravvicinata e con la chiave di accesso. Ma soprattutto la scelta è pericolosa: il documento manomesso perde le sue funzioni e, come mostra la denuncia di Acerra, espone il possessore a conseguenze penali.
| Scenario | Che cosa accade | Che cosa fare |
|---|---|---|
| Chip riutilizzato | Il chip genuino rende più credibile un documento contraffatto nei controlli superficiali | Per gli operatori: confrontare dati del chip, dati stampati e persona |
| Identità ceduta | Il titolare vende documento o chip e poi ne denuncia la perdita | Non cedere mai il documento: si rischia il concorso nei reati |
| Sottrazione non percepita | Il documento torna al titolare senza chip | Controllare la carta, denunciare e chiederne una nuova |
| PIN carpito | Con chip e PIN si accede ai servizi online tramite CIE ID | Non comunicare mai il PIN, diffidare dei messaggi di "aggiornamento" |
4Le possibili conseguenze penali
Il comunicato non indica la norma contestata al soggetto denunciato e la qualificazione giuridica del fatto spetterà all'autorità giudiziaria. In astratto, la manomissione e l'uso di documenti d'identità rientrano nell'area dei delitti di falso, tra i quali assume rilievo l'art. 497-bis del codice penale, che punisce il possesso e la fabbricazione di documenti di identificazione falsi validi per l'espatrio, quale è la carta d'identità. Se il documento viene poi utilizzato per farsi passare per altri, possono venire in rilievo la sostituzione di persona (art. 494 c.p.), la truffa (art. 640 c.p.) e la frode informatica, che l'art. 640-ter, terzo comma, c.p. punisce più severamente quando il fatto è commesso con furto o indebito utilizzo dell'identità digitale. Quando l'identità altrui serve ad aprire conti nei quali far transitare denaro di provenienza illecita, il quadro può estendersi ai reati di riciclaggio.
Chi cede consapevolmente il proprio documento o il proprio chip non è al riparo: la sua condotta può essere valutata come concorso nei reati commessi con quel documento, ai sensi dell'art. 110 c.p.
5Se qualcuno usa la tua identità: le tutele civili
Per la vittima di un furto d'identità il principio è chiaro: il finanziamento, il conto corrente o l'abbonamento stipulato da un impostore non esprime la volontà del titolare dell'identità e non può essergli imputato. Il problema pratico è dimostrarlo e ottenere la rimozione degli effetti negativi, a partire dalle segnalazioni nelle banche dati creditizie.
Le banche e gli intermediari sono tenuti a identificare con cura i propri clienti, in forza sia degli obblighi di adeguata verifica previsti dalla normativa antiriciclaggio (D.Lgs. 21 novembre 2007, n. 231), sia del dovere di diligenza professionale che l'art. 1176, secondo comma, c.c. impone a chi esercita un'attività qualificata. A presidio specifico del furto d'identità nel credito al consumo, l'art. 30-ter del D.Lgs. 13 agosto 2010, n. 141 ha istituito un sistema pubblico di prevenzione delle frodi, gestito dal Ministero dell'Economia e delle Finanze, che consente agli operatori di riscontrare i dati dei documenti presentati con quelli delle banche dati pubbliche. Quando questi controlli vengono trascurati, la responsabilità dell'intermediario verso la persona la cui identità è stata usurpata è un tema ricorrente nel contenzioso bancario e davanti all'Arbitro Bancario Finanziario, e la sua soluzione dipende dalle circostanze del caso concreto.
A ciò si aggiungono il diritto al risarcimento del danno derivante dal trattamento illecito dei dati personali, previsto dall'art. 82 del Regolamento (UE) 2016/679, e il diritto di ottenere la rettifica o la cancellazione delle segnalazioni non dovute nei sistemi di informazioni creditizie.
6Cosa fare subito: le regole di prudenza
Il primo consiglio è il più semplice: controllare periodicamente la propria carta d'identità. La presenza del chip è segnalata dal simbolo ICAO stampato sul documento, e tagli, incisioni o parti mancanti in quell'area sono un segnale d'allarme. Il documento non va consegnato a terzi senza necessità né lasciato in deposito, e PIN e PUK vanno conservati separatamente dalla carta.
Presenta denuncia alle Forze dell'ordine e chiedi al tuo Comune il rilascio di una nuova carta, conservando copia della denuncia. Verifica la tua posizione nella Centrale dei Rischi della Banca d'Italia e chiedi ai sistemi di informazioni creditizie l'elenco delle segnalazioni a tuo nome: un finanziamento sconosciuto è il segnale più evidente dell'abuso. In quel caso disconosci formalmente il contratto con l'intermediario e valuta, se necessario, il ricorso all'Arbitro Bancario Finanziario o al giudice.
Anche imprese, professionisti e operatori finanziari tenuti all'identificazione della clientela dovrebbero trarre una lezione da questa vicenda: la lettura del chip è un presidio utile, ma non sufficiente se non è accompagnata dal confronto tra dati elettronici, dati stampati e persona fisica, dal controllo dell'integrità materiale del documento e, ove previsto, dal riscontro con le banche dati pubbliche.
7Domande frequenti
Che cosa contiene il chip della carta d'identità elettronica?
Con il solo chip si può accedere ai miei servizi online?
La mia carta d'identità non ha più il chip: che cosa devo fare?
Rimuovere il chip dalla propria carta d'identità è reato?
Se qualcuno ha aperto un finanziamento a mio nome devo pagarlo?
8Assistenza in materia di furto d'identità e frodi informatiche
Lo Studio Legale Giammatteo assiste le vittime di furto d'identità, frodi informatiche e truffe online, sia nella fase penale, con la predisposizione della denuncia-querela e la tutela della persona offesa, sia nella fase civile, con il disconoscimento dei contratti, la contestazione delle segnalazioni creditizie e le azioni nei confronti degli intermediari. Assiste inoltre imprese e professionisti nell'impostazione delle procedure di identificazione della clientela.
La tempestività è decisiva: prima si interviene, più è facile bloccare gli effetti dell'abuso e ricostruire chi ha utilizzato la tua identità.
PEC: studiolegale@pec.giammatteo.it — www.giammatteo.it
Fonti: comunicato stampa del Comando Provinciale Carabinieri di Napoli del 3 ottobre 2026, "Carte di identità senza microchip. Scoperti tre casi in pochi giorni"; portale della Carta di Identità Elettronica del Ministero dell'Interno, sezione "Caratteristiche del documento". Il presente articolo ha finalità esclusivamente informative e non costituisce parere legale.
Discussione
Ancora nessun commento
Nessun commento pubblicato: puoi essere il primo a scrivere.